— Par Rodolf Étienne
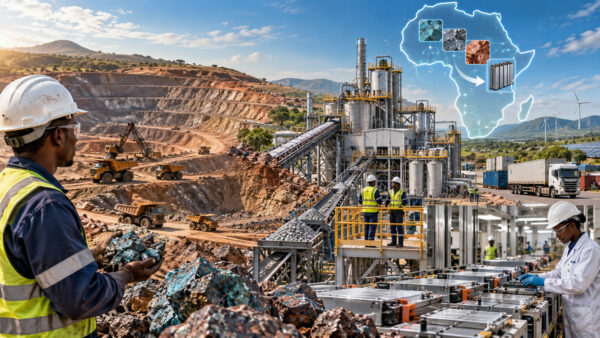
Pendant plus d’un siècle, une grande partie de l’économie minière africaine a fonctionné selon une mécanique presque immuable.
Extraire la matière première sur le continent, l’exporter, puis laisser ailleurs l’essentiel de la transformation industrielle, de la technologie, des emplois qualifiés et de la valeur ajoutée.
Cuivre, cobalt, bauxite, lithium, graphite, manganèse, platine, terres rares : l’Afrique possède une part considérable des minerais devenus indispensables aux batteries, aux véhicules électriques, aux réseaux électriques, aux énergies renouvelables, à l’électronique et désormais aux infrastructures de l’intelligence artificielle.
Mais posséder le minerai ne signifie pas posséder la chaîne de valeur. C’est précisément ce que plusieurs États africains tentent aujourd’hui de changer. Selon une analyse publiée par Reuters le 10 septembre 2026, l’Afrique continentale détiendrait environ 30 % des réserves minérales mondiales, tout en ne captant qu’environ 10 % des revenus miniers mondiaux. Le contraste résume à lui seul la question : la richesse géologique existe, mais une part considérable de la valeur économique est créée après que la matière première a quitté le continent.
Du minerai brut au produit transformé
Le mouvement qui s’esquisse aujourd’hui est loin d’être uniforme, mais il devient continental. Au Zimbabwe, premier producteur africain de lithium, le gouvernement resserre depuis plusieurs années les conditions d’exportation. En avril 2026, Harare a imposé des quotas pour les exportations de concentré de lithium et demandé aux opérateurs de présenter des calendriers précis pour installer des unités de production de sulfate de lithium avant janvier 2027. Une taxe de 10 % sur les exportations de concentré doit rester en vigueur jusqu’à l’entrée en application d’une interdiction complète prévue pour 2027. L’objectif est clair : obliger progressivement les entreprises minières à effectuer davantage d’étapes industrielles sur place. Le Zimbabwe tente donc de modifier l’équation : exporter moins de roche, exporter davantage de matière transformée.
En 2025, le Zimbabwe a exporté plus de 1,1 million de tonnes de spodumène vers la Chine.
Dans le même temps, plusieurs groupes chinois commencent justement à installer au Zimbabwe des unités permettant de transformer davantage ce lithium. Huayou Cobalt a notamment investi environ 400 millions de dollars dans une usine de sulfate de lithium.
Mozambique – l’État veut désormais sa part de la chaîne
Le Mozambique pousse plus loin cette logique. Une nouvelle loi minière adoptée en 2026 impose à l’État une participation minimale de 15 % dans les projets miniers, via la compagnie publique Empresa Nacional de Minas (ENM). Elle prévoit également que les minerais soient transformés localement, sauf dérogation ministérielle assortie d’un programme de transformation future. Ce changement intervient alors que le Mozambique figure parmi les principaux producteurs mondiaux de graphite, matériau indispensable aux batteries. En janvier 2026, le président Daniel Chapo inaugurait déjà à Nipepe une usine de traitement du graphite d’une capacité annoncée de 200 000 tonnes par an, représentant environ 200 millions de dollars d’investissement.
L’installation emploierait actuellement près de 900 personnes et pourrait atteindre environ 2 000 emplois dans une deuxième phase.
Le discours présidentiel était particulièrement révélateur : le Mozambique ne veut plus seulement être considéré comme fournisseur de matières premières, mais comme producteur et transformateur.
RDC – connaître d’abord pour ensuite transformer
En République démocratique du Congo, la bataille se situe à plusieurs niveaux simultanément. Kinshasa cherche d’abord à reprendre le contrôle de la connaissance géologique de son territoire. La RDC développe une banque nationale de données géologiques, soutenue notamment par un programme de cartographie aérienne estimé à 180 millions de dollars.
Seulement environ 20 % du territoire congolais aurait jusqu’ici fait l’objet d’une exploration systématique.
Mais le Congo veut également avancer vers la transformation. La Commission économique des Nations unies pour l’Afrique travaille notamment sur la création d’une zone économique spéciale dédiée à la fabrication de batteries en RDC. L’objectif affiché est d’utiliser les énormes ressources du pays en cobalt, cuivre et autres minerais stratégiques comme base d’une industrialisation locale. Le symbole serait considérable.
La RDC est l’un des principaux producteurs mondiaux de cobalt et un acteur majeur du cuivre. Pourtant, pendant longtemps, ces minerais ont surtout alimenté des chaînes de transformation situées en Chine, en Europe, en Asie ou ailleurs. Fabriquer demain davantage de précurseurs, de composants de batteries, voire des batteries elles-mêmes sur le continent modifierait profondément la répartition de la valeur.
Zambie et RDC – l’idée d’une industrie transfrontalière
La logique la plus intéressante n’est peut-être d’ailleurs pas celle d’une usine dans chaque pays. Elle est celle des chaînes de valeur régionales. La RDC et la Zambie disposent ensemble d’une concentration exceptionnelle de cuivre et de cobalt. Cette géographie rend plausible le développement d’un véritable corridor industriel centré sur les batteries, les matériaux conducteurs et l’électrification.
L’Afrique australe tente désormais de structurer ce mouvement.
En juin 2026, la Communauté de développement de l’Afrique australe (SADC – Southern African Development Community) et la Commission économique des Nations unies pour l’Afrique ont lancé un programme régional de cinq ans consacré aux chaînes de valeur des minerais de la transition énergétique. Il concerne notamment la RDC, la Zambie, le Zimbabwe, le Mozambique, la Namibie et l’Afrique du Sud.
L’objectif n’est plus seulement d’extraire davantage. Il consiste à retenir davantage de valeur au sein de la région.
Guinée – transformer enfin la bauxite
La Guinée offre un autre exemple emblématique. Le pays est l’un des plus importants producteurs mondiaux de bauxite, minerai à partir duquel est fabriqué l’aluminium. Pourtant, pendant des décennies, l’essentiel de la matière est parti brute vers les raffineries étrangères. Conakry tente désormais d’imposer davantage de transformation locale. Un accord avait notamment été conclu avec Guinea Alumina Corporation, filiale d’Emirates Global Aluminium, pour développer une raffinerie d’alumine dont la capacité initiale annoncée était de 1,2 million de tonnes par an, avec possibilité de monter à 2 millions. L’investissement envisagé avoisinait 4 milliards de dollars.
Le problème guinéen résume celui du continent. Exporter une tonne de bauxite rapporte une certaine valeur. La transformer en alumine en rapporte davantage. Transformer l’alumine en aluminium augmente encore cette valeur. Et fabriquer ensuite câbles électriques, composants automobiles ou structures industrielles démultiplie encore les emplois, les compétences et les revenus. La véritable richesse n’est donc pas uniquement dans le sol. Elle se trouve dans les étapes successives de transformation.
Kenya – la compétition mondiale arrive en Afrique de l’Est
Le Kenya entre lui aussi dans cette nouvelle géographie. Le 9 septembre 2026, les États-Unis ont annoncé vouloir accompagner Nairobi dans le développement de capacités de transformation des minerais critiques, notamment autour du gisement de Mrima Hill, sur la côte kenyane, qui recèlerait des terres rares et du niobium d’une valeur potentiellement considérable. Le gouvernement du président William Ruto insiste sur la nécessité de créer davantage de valeur et d’emplois au Kenya plutôt que d’exporter simplement la matière extraite. Mais la compétition géopolitique est évidente. Washington cherche ouvertement à réduire la dépendance occidentale envers les chaînes minières dominées par la Chine.
L’Afrique se retrouve donc à nouveau au centre d’une rivalité entre grandes puissances. La différence, cette fois, pourrait résider dans sa capacité à négocier autrement.
Chine, États-Unis, Europe – l’Afrique n’est plus simplement un fournisseur
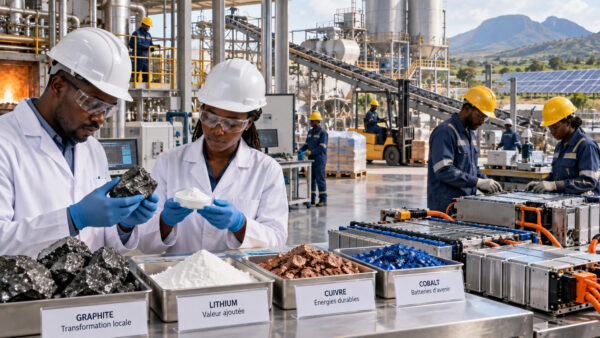
Pendant deux décennies, la Chine a construit une position dominante sur plusieurs chaînes de transformation des minerais stratégiques.
Aujourd’hui, les États-Unis et l’Union européenne cherchent activement à diversifier leurs approvisionnements. Cette rivalité crée une fenêtre politique inhabituelle pour les pays africains. Un État disposant de lithium, cobalt, graphite ou terres rares peut désormais mettre plusieurs partenaires en concurrence. Mais cette opportunité ne sera véritablement historique que si les gouvernements africains utilisent cette compétition pour obtenir davantage que des mines. Sinon, la transition énergétique mondiale risque simplement de reproduire sous une forme « verte » le vieux modèle extractif.
Les gouvernements africains doivent négocier simultanément : des infrastructures, des centrales électriques, des unités de transformation, des écoles d’ingénieurs, des transferts technologiques, des capacités logistiques, des participations locales, et des débouchés garantis pour les produits transformés.
Le corridor de Lobito – symbole de cette nouvelle bataille
Le corridor de Lobito est l’un des projets emblématiques de cette nouvelle géographie. Il vise à relier les zones minières de Zambie et de RDC au port angolais de Lobito sur l’Atlantique. Le projet est soutenu notamment par les États-Unis et leurs partenaires. Sa fonction première est évidemment logistique : acheminer plus rapidement cuivre, cobalt et autres matières vers les marchés mondiaux.
Un train transportant plus vite du minerai brut vers un port n’est pas nécessairement une révolution. Un corridor autour duquel naissent des industries peut le devenir.
Mais son véritable potentiel africain serait différent. Il pourrait devenir une colonne vertébrale industrielle autour de laquelle se développent usines, zones logistiques, énergie, agriculture, formations professionnelles et entreprises locales. Reuters souligne d’ailleurs que la réussite d’un tel corridor dépend autant de cette « connectivité douce » — compétences, agriculture, services — que du chemin de fer lui-même.
Une occasion historique – aucune garantie
La transition énergétique mondiale crée pourtant une situation exceptionnelle. Les batteries, les véhicules électriques, les réseaux énergétiques et l’intelligence artificielle augmentent fortement la demande pour plusieurs minerais dont l’Afrique possède d’importantes réserves. Dans le même temps, la rivalité entre Chine, États-Unis et Europe accroît la valeur géopolitique de ces ressources. Pour la première fois depuis longtemps, certains producteurs africains disposent donc d’un rapport de force susceptible de leur permettre d’imposer de nouvelles conditions.
Combien d’étapes de la chaîne de valeur l’Afrique est-elle capable de conserver sur son territoire ?
La richesse n’est pas seulement dans le cobalt. Elle est dans la cathode. Elle n’est pas seulement dans le lithium, mais aussi dans la batterie. Elle n’est pas seulement dans la bauxite, elle est dans l’aluminium, dans le câble, l’avion, la voiture, le panneau solaire. Pendant trop longtemps, l’Afrique a possédé la mine pendant que d’autres possédaient l’usine. La bataille qui commence consiste donc désormais à posséder davantage des deux.
Sources et références
La base d’actualité est l’analyse Reuters du 10 septembre 2026, qui documente le virage de plusieurs États africains vers la transformation locale et rappelle le contraste entre environ 30 % des réserves mondiales et 10 % seulement des revenus miniers mondiaux.
Reuters, 10 septembre 2026 — panorama général. L’analyse la plus utile pour l’angle d’ensemble : l’Afrique détiendrait environ 30 % des réserves minérales mondiales mais ne capterait qu’environ 10 % des revenus miniers, avec une accélération des politiques de transformation locale.
Union africaine — Africa’s Green Minerals Strategy. Le document stratégique continental de référence sur la transformation à la source, l’industrialisation et les chaînes de valeur africaines.
Zimbabwe — lithium. Reuters documente les quotas d’exportation, la taxe de 10 %, l’interdiction annoncée du concentré à partir de 2027 et l’obligation de développer la transformation locale.
Mozambique — graphite et nouvelle loi minière. La nouvelle législation prévoit au moins 15 % de participation publique et renforce la transformation locale ; l’usine de graphite de Nipepe illustre déjà cette politique industrielle.
RDC — reprendre le contrôle de la connaissance géologique. Reuters détaille le programme de cartographie de 180 millions de dollars, la banque nationale de données géologiques et le fait qu’environ 20 % seulement du territoire aurait été systématiquement exploré.
RDC–Zambie — batteries et véhicules électriques. La Commission économique des Nations unies pour l’Afrique documente la création d’une zone économique spéciale transfrontalière destinée aux précurseurs de batteries, aux batteries puis aux véhicules électriques.
SADC — chaînes de valeur régionales. Le programme lancé le 2 juin 2026 couvre notamment RDC, Mozambique, Namibie, Afrique du Sud, Zambie et Zimbabwe et vise explicitement à conserver davantage de valeur minérale dans la région.
Guinée — de la bauxite à l’alumine. Reuters décrit l’ambition guinéenne de développer plusieurs raffineries et de réduire la dépendance à l’exportation brute de bauxite.
Kenya — terres rares et niobium. Washington a annoncé le 9 septembre son soutien au développement d’une industrie kenyane de transformation des minerais critiques, notamment autour de Mrima Hill.
Corridor de Lobito. La Banque africaine de développement présente le corridor Angola–RDC–Zambie non seulement comme une infrastructure ferroviaire, mais comme un axe intégrant commerce, énergie, agriculture et développement industriel.