Géopolitique | Technologies | Économie mondiale
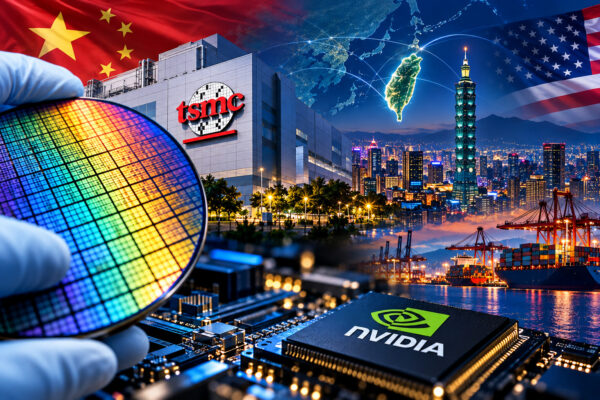 Au large des côtes chinoises, Taïwan concentre une part décisive de la fabrication des semi-conducteurs les plus avancés de la planète.
Derrière la réussite de Nvidia, la puissance industrielle de TSMC (Taiwan Semiconductor Manufacturing Company) et les ambitions technologiques de Pékin se dessine une nouvelle géographie du pouvoir mondial.
Une géographie dans laquelle la maîtrise de quelques nanomètres de silicium pourrait peser autant que celle du pétrole au XXe siècle.
Une île au centre du monde numérique
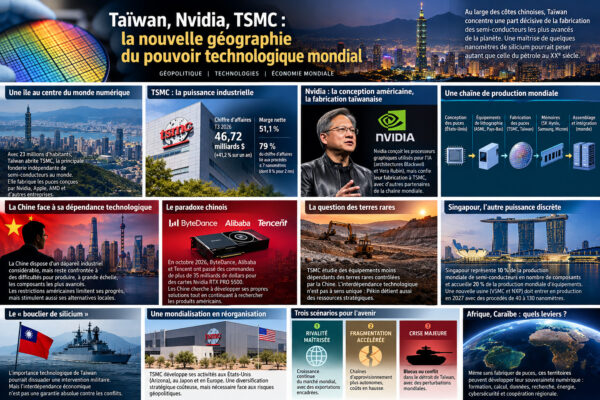
Il existe, dans l’économie contemporaine, un paradoxe saisissant. Les États-Unis dominent une grande partie de l’industrie mondiale de l’intelligence artificielle, la Chine cherche à s’affirmer comme une puissance technologique autonome, l’Europe possède certaines des machines les plus sophistiquées de la planète. Pourtant, une partie essentielle de cette puissance repose sur une île d’Asie orientale, Taïwan, dont la population dépasse à peine 23 millions d’habitants. Cette position exceptionnelle tient à une entreprise : Taiwan Semiconductor Manufacturing Company (TSMC). Fondée en 1987 par Morris Chang, elle s’est progressivement imposée comme la principale fonderie indépendante de semi-conducteurs au monde. Sa spécialité consiste à fabriquer les puces imaginées par d’autres entreprises, notamment Nvidia, Apple et AMD.
L’importance de TSMC ne se mesure pas seulement au nombre de composants produits. Elle réside dans sa capacité à maîtriser les procédés industriels les plus exigeants, ceux qui permettent de fabriquer des processeurs réunissant des milliards de transistors sur une surface extrêmement réduite. Au troisième trimestre 2026, TSMC a réalisé 46,72 milliards de dollars de chiffre d’affaires, soit une progression de 41,2 % en dollars sur un an. Sa marge bénéficiaire nette a atteint 51,1 %. Les technologies de gravure de 7 nanomètres ou moins ont représenté 79 % de son chiffre d’affaires lié aux plaquettes de silicium, dont 8 % pour le procédé de 2 nanomètres. Ces chiffres, publiés le 15 octobre 2026, donnent la mesure d’une entreprise devenue l’un des piliers de l’économie numérique mondiale.
Nvidia, la puissance américaine qui dépend de Taïwan
Nvidia constitue probablement l’illustration la plus spectaculaire de cette organisation internationale du travail technologique. L’entreprise américaine dirigée par Jensen Huang conçoit les processeurs graphiques et les systèmes informatiques utilisés pour entraîner et faire fonctionner les modèles d’intelligence artificielle. Ses architectures Blackwell et Vera Rubin participent à la construction d’une nouvelle génération de centres de calcul. Mais Nvidia ne fabrique pas elle-même l’essentiel de ses semi-conducteurs. Elle confie leur production à des partenaires industriels, au premier rang desquels figure TSMC, tout en travaillant également avec Samsung et d’autres entreprises de la chaîne mondiale.
Le processus repose sur plusieurs étapes complémentaires. Des ingénieurs américains conçoivent les architectures. Des équipements de lithographie, notamment ceux du groupe néerlandais ASML, permettent de transférer les motifs des circuits sur les plaquettes de silicium. Les usines taïwanaises réalisent les opérations de fabrication les plus complexes. Des fabricants de mémoires, parmi lesquels SK Hynix, Samsung et Micron, fournissent les composants indispensables aux performances des systèmes d’IA. Enfin, différentes entreprises assemblent, testent et intègrent ces éléments dans des serveurs et des infrastructures de calcul. La révolution de l’intelligence artificielle apparaît ainsi moins comme la réussite d’un pays isolé que comme le produit d’une interdépendance industrielle extraordinairement sophistiquée. Et cette interdépendance constitue simultanément une force économique et une vulnérabilité stratégique.
TSMC – la maîtrise de l’infiniment petit
Pour comprendre l’importance de Taïwan, il faut mesurer la difficulté de fabriquer un semi-conducteur avancé. Les processeurs contemporains comportent des milliards de transistors. Leur fabrication nécessite des centaines d’opérations successives : dépôts de matériaux, gravures, traitements chimiques, lithographie, mesures, contrôles et assemblages. La moindre imperfection peut rendre un composant inutilisable. Les salles blanches doivent donc présenter des niveaux de propreté extrêmes. Les équipements utilisent des systèmes optiques, mécaniques et électroniques d’une précision exceptionnelle. Les appellations commerciales de 3 ou 2 nanomètres désignent des générations de technologies de fabrication, et non une dimension physique unique que l’on pourrait mesurer directement sur tous les transistors. Le passage d’une génération à la suivante permet généralement d’améliorer différentes combinaisons de performances, de consommation énergétique et de densité des circuits.
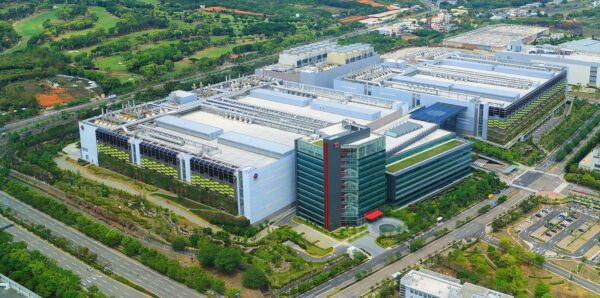
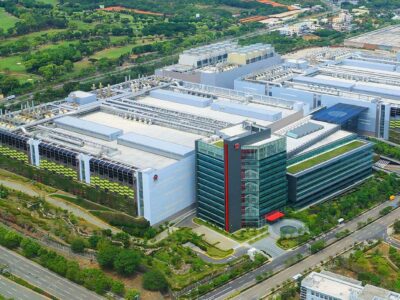
Le Fab 15, à Taichung, à Taïwan, usine de fabrication de semi-conducteurs de l’entreprise TSMC (Taiwan Semiconductor Manufacturing Company)
Mais chaque progrès exige des investissements colossaux. TSMC prévoit ainsi de consacrer entre 60 et 64 milliards de dollars à ses investissements industriels en 2026. Les grandes fonderies ne peuvent être construites ni multipliées rapidement : leur fonctionnement nécessite un écosystème de compétences, de fournisseurs, d’équipements et d’infrastructures développé pendant plusieurs décennies. C’est pourquoi la puissance de TSMC ne se résume pas à ses brevets ou à ses machines. Elle tient aussi à l’accumulation d’un savoir-faire industriel difficilement reproductible.
La Chine face à sa dépendance technologique
La République populaire de Chine considère Taïwan comme faisant partie de son territoire et n’a jamais renoncé à l’emploi de la force pour parvenir à son objectif d’unification. Taïwan, administrée par son propre gouvernement démocratiquement élu, rejette les revendications de souveraineté de Pékin et affirme que son avenir appartient à sa population. Cette confrontation politique est ancienne. Mais les semi-conducteurs lui confèrent une dimension économique nouvelle. La Chine dispose d’un appareil industriel considérable, de géants technologiques et d’importantes capacités de recherche. Toutefois, elle reste confrontée à des difficultés pour produire, à grande échelle, certains composants électroniques parmi les plus avancés. Les restrictions américaines sur l’exportation de processeurs et d’équipements de fabrication cherchent précisément à limiter les progrès chinois dans les technologies considérées comme stratégiques, notamment l’intelligence artificielle et certains usages militaires.
Les résultats de cette politique sont néanmoins contrastés. D’après des données du cabinet IDC rapportées par Reuters le 13 octobre 2026, Nvidia détenait 34 % du marché chinois des accélérateurs d’intelligence artificielle destinés aux centres de données au premier semestre 2026, en nombre d’unités livrées. Huawei atteignait désormais 28 %. Dans le même temps, les livraisons de Nvidia en Chine avaient reculé de 44 % sur un an. La montée de Huawei illustre la volonté chinoise de substituer progressivement des solutions nationales aux technologies importées. Cette évolution ne signifie pas que les industriels chinois disposent déjà de toutes les capacités de leurs concurrents américains et taïwanais. Elle démontre néanmoins que les restrictions commerciales stimulent aussi l’investissement dans les alternatives locales.
Le paradoxe chinois – vouloir les puces américaines tout en s’en affranchissant
Le 20 octobre 2026, Reuters révélait que trois géants chinois, ByteDance, Alibaba et Tencent, avaient passé des commandes représentant plus de 35 milliards de dollars pour des cartes graphiques Nvidia RTX PRO 5500, selon des sources proches du dossier. Ces équipements, moins puissants que les accélérateurs les plus avancés destinés aux grands centres de données, peuvent néanmoins répondre à certains besoins des entreprises chinoises en matière d’intelligence artificielle. Les commandes annoncées ne constituent toutefois ni des livraisons confirmées ni un chiffre d’affaires déjà réalisé. Nvidia aurait averti ses partenaires qu’elle pourrait ne pas satisfaire toute la demande.
Cette situation met en évidence une contradiction majeure. La Chine cherche à développer une industrie nationale capable de rivaliser avec les entreprises américaines, tout en continuant à rechercher leurs produits lorsqu’ils offrent des performances ou des disponibilités indispensables. Washington, de son côté, cherche à préserver son avance technologique, mais les restrictions à l’exportation peuvent également faire perdre des débouchés commerciaux à ses propres entreprises. Dans cette confrontation, Taïwan occupe une place singulière : celle du fabricant dont dépendent de nombreux acteurs des deux côtés de la rivalité, sous réserve des réglementations commerciales applicables.
La surprise des terres rares – Pékin détient aussi une partie des clés
Une information publiée le 22 octobre 2026 par Reuters révèle une autre dimension de ces interdépendances. Selon l’agence, TSMC examine avec ses fournisseurs la possibilité d’utiliser des équipements industriels moins dépendants des terres rares contrôlées par la Chine. Ces matériaux interviennent notamment dans la fabrication d’aimants permanents utilisés dans certains moteurs électriques et dispositifs d’automatisation. Or les usines de semi-conducteurs reposent sur des milliers de systèmes automatisés exigeant une précision extrême. Les restrictions chinoises sur certains matériaux et technologies de transformation font ainsi apparaître une vulnérabilité supplémentaire pour les fabricants taïwanais. Les démarches de TSMC restent exploratoires et ne signifient pas que l’entreprise aurait déjà remplacé ces composants à grande échelle.
Elles montrent néanmoins que l’interdépendance technologique n’est pas à sens unique. Les États-Unis et leurs partenaires possèdent des positions dominantes dans certains domaines de conception et de fabrication, tandis que la Chine détient des capacités stratégiques dans l’approvisionnement et le traitement de matières premières indispensables. La compétition mondiale des semi-conducteurs ne se déroule donc pas uniquement dans les laboratoires et les salles blanches. Elle se joue également dans les mines, les chaînes métallurgiques, les usines de machines industrielles et les politiques commerciales.
Singapour, l’autre puissance discrète des semi-conducteurs
Si Taïwan domine la fabrication de nombreuses puces avancées, Singapour joue un rôle différent, mais essentiel, dans l’industrie électronique asiatique. Selon l’agence publique Singapore Economic Development Board, la cité-État représente environ 10 % de la production mondiale de semi-conducteurs en nombre de composants et accueille des entreprises contribuant à environ 20 % de la production mondiale d’équipements destinés à cette industrie. Cette spécialisation repose sur la stabilité de son environnement industriel, la qualité de ses infrastructures, ses activités de recherche et son insertion dans les échanges internationaux.
Le 28 septembre 2026, VisionPower Semiconductor Manufacturing Company, entreprise commune créée par le taïwanais Vanguard International Semiconductor et le groupe NXP, a inauguré une nouvelle usine à Tampines. Cette installation doit entrer en production commerciale à grande échelle au premier trimestre 2027. Elle fabriquera notamment des composants utilisant des procédés de 40 à 130 nanomètres, destinés à l’automobile, à l’industrie, à l’électronique et à certaines applications informatiques. Il ne s’agit donc pas d’une concurrente directe des procédés les plus avancés de TSMC. Cette distinction est fondamentale : l’industrie mondiale a besoin à la fois de processeurs extrêmement sophistiqués et de composants plus traditionnels. Une automobile, un avion, une infrastructure électrique ou un équipement médical peuvent dépendre de puces dont les procédés de fabrication sont bien moins miniaturisés que ceux des accélérateurs d’intelligence artificielle. La puissance de Singapour repose précisément sur cette diversité industrielle et sur sa capacité à s’intégrer aux réseaux de production mondiaux.
Le « bouclier de silicium » protège-t-il réellement Taïwan ?
Depuis plusieurs décennies, certains analystes évoquent le « bouclier de silicium » pour désigner la protection indirecte que procurerait à Taïwan son importance technologique mondiale. L’idée est simple : une déstabilisation majeure de l’île provoquerait des perturbations économiques considérables, susceptibles d’affecter les entreprises américaines, chinoises, européennes, japonaises et coréennes. Le coût d’une intervention militaire ou d’un blocus pourrait ainsi contribuer à dissuader une escalade. Mais cette hypothèse comporte des limites. L’interdépendance économique n’a jamais constitué une garantie absolue contre les conflits. Les décisions stratégiques des États ne se résument pas à des calculs de rentabilité industrielle.
Par ailleurs, une prise de contrôle militaire d’installations de production ne signifierait pas qu’elles pourraient continuer à fonctionner normalement. Les usines dépendent d’une alimentation électrique stable, de réserves d’eau, de personnels spécialisés, de logiciels, de pièces détachées et de fournisseurs internationaux. Une crise majeure pourrait interrompre ces chaînes de coopération. Les autorités taïwanaises prennent ces risques au sérieux. En 2026, elles ont notamment conduit des exercices de préparation aux situations de blocus, de sabotage et de perturbation des infrastructures. Il serait néanmoins abusif de présenter un conflit comme inévitable. Les tensions sont réelles, mais leur évolution dépend de décisions politiques, diplomatiques et militaires qui ne peuvent être prédites avec certitude.
La mondialisation technologique commence à se réorganiser
Face à ces risques, les grandes puissances cherchent à diversifier leurs capacités industrielles. TSMC développe notamment ses activités aux États-Unis, en Arizona, tout en poursuivant ses investissements au Japon et en Europe. Lors de la présentation de ses résultats du 15 octobre 2026, l’entreprise a confirmé que la production à grande échelle de sa deuxième usine d’Arizona devait commencer au troisième trimestre 2027. Elle prévoit également de nouvelles capacités de fabrication à Taïwan et au Japon. Ces projets ne signifient pas que le centre de gravité industriel quitte immédiatement Taïwan. Une partie des procédés et des compétences les plus avancés y reste concentrée, et les nouvelles implantations demandent du temps pour atteindre leur plein potentiel.
Les installations étrangères coûtent également plus cher à exploiter. TSMC prévoit que leur développement pèsera sur ses marges dans les prochaines années. La diversification industrielle apparaît ainsi comme une forme d’assurance stratégique particulièrement onéreuse. Les États acceptent de payer davantage pour réduire leur exposition aux ruptures d’approvisionnement, tandis que les entreprises cherchent à préserver les avantages économiques de chaînes de production hautement spécialisées.
Trois scénarios pour les prochaines années
Premier scénario : une rivalité maîtrisée. Les États-Unis, la Chine et Taïwan poursuivent leurs politiques industrielles tout en évitant une confrontation ouverte. Les exportations restent encadrées, les capacités de production se diversifient et les entreprises chinoises progressent dans certaines technologies. Ce scénario permettrait une croissance continue du marché mondial, au prix d’une segmentation croissante des écosystèmes technologiques.
Deuxième scénario : une fragmentation accélérée. Les restrictions commerciales s’élargissent, les pressions sur Taïwan augmentent et chaque grande puissance cherche à disposer de chaînes d’approvisionnement plus autonomes. Les investissements se multiplient, mais les coûts progressent également. La recherche, les équipements et les logiciels pourraient se répartir entre des systèmes de plus en plus distincts.
Troisième scénario : une crise majeure dans le détroit de Taïwan. Un blocus prolongé, une confrontation militaire ou une interruption importante des infrastructures industrielles provoquerait des perturbations mondiales. La production de processeurs, de serveurs, de smartphones et d’équipements industriels pourrait être affectée, avec des conséquences difficiles à quantifier. Ce scénario ne constitue pas une prévision, mais un risque systémique que les gouvernements et les entreprises doivent envisager.
L’élément déterminant sera moins la seule puissance militaire des États concernés que leur capacité à gérer simultanément la concurrence économique, les interdépendances industrielles et les exigences de sécurité.
Afrique, Caraïbe – les territoires qui ne fabriquent pas les puces sont-ils condamnés à dépendre des autres ?
Cette recomposition mondiale appelle une interrogation qui concerne directement les pays africains et les territoires de la Caraïbe. La fabrication des semi-conducteurs les plus avancés exige des investissements, des infrastructures et une concentration de compétences dont ne disposent que quelques pôles industriels mondiaux. Cela ne signifie pas que tous les territoires doivent chercher à construire leurs propres fonderies. La souveraineté numérique peut également se développer par d’autres moyens : formation d’ingénieurs, capacités locales de calcul, maîtrise des données, recherche scientifique, infrastructures énergétiques fiables, cybersécurité, logiciels ouverts et coopération régionale.
Dans la Caraïbe, la question est particulièrement importante pour les universités, les institutions publiques, les entreprises technologiques et les politiques de développement économique. Qui possède les infrastructures qui hébergent les données ? Qui contrôle les capacités de calcul utilisées par les chercheurs ? Dans quelles conditions les administrations accèdent-elles aux services d’intelligence artificielle ? Quels partenariats permettraient de renforcer les compétences locales plutôt que de se limiter à l’achat de solutions étrangères ?
En Afrique, les mêmes questions prennent une dimension continentale. Le développement de l’intelligence artificielle peut offrir de nouvelles possibilités dans la santé, l’agriculture, l’éducation, les langues et les services publics. Mais ces perspectives resteront limitées si les investissements dans les compétences et les infrastructures ne suivent pas. L’expérience taïwanaise rappelle précisément qu’une position technologique stratégique ne se construit pas en quelques années. Elle résulte d’efforts continus dans l’éducation, la recherche, l’industrie et l’organisation de chaînes de valeur.
Conclusion – la nouvelle géographie du pouvoir
Le XXe siècle avait placé le pétrole au cœur d’une grande partie des rivalités économiques et géopolitiques. Le XXIe siècle voit apparaître d’autres ressources stratégiques : les données, les infrastructures de calcul, les semi-conducteurs avancés, l’énergie nécessaire à leur fonctionnement et les compétences capables de les développer. Le silicium ne remplace pas le pétrole. Mais sa transformation en composants électroniques conditionne désormais des activités essentielles, depuis les télécommunications jusqu’à la recherche scientifique.
La réussite de TSMC illustre cette mutation. Une entreprise née à Taïwan en 1987 est devenue, moins de quarante ans plus tard, un acteur indispensable à certaines des technologies les plus convoitées de la planète. Nvidia symbolise la puissance de conception américaine. ASML rappelle le rôle décisif de l’industrie européenne. Huawei représente les ambitions d’autonomie chinoises. Singapour démontre qu’un petit territoire peut acquérir une importance considérable en se spécialisant dans des maillons essentiels de la production mondiale. Quant à Taïwan, elle incarne à la fois l’extraordinaire réussite d’une stratégie industrielle et les vulnérabilités d’une économie mondialisée.
La véritable leçon de cette histoire n’est donc pas qu’une petite île pourrait, à elle seule, contrôler l’avenir de l’intelligence artificielle. Elle est plus profonde : dans un monde où les technologies dépendent de chaînes de coopération extrêmement complexes, la puissance appartient aussi à ceux qui maîtrisent les savoir-faire que les autres ne peuvent ni remplacer ni reproduire rapidement. Et cette réalité pose une question décisive aux territoires qui cherchent aujourd’hui leur place dans l’économie mondiale : seront-ils simplement les consommateurs des technologies conçues ailleurs, ou parviendront-ils à développer leurs propres domaines d’excellence et d’autonomie ?
Sources
TSMC — Résultats du troisième trimestre 2026, 15 octobre 2026 ; TSMC — Présentation du modèle industriel de fonderie ; Nvidia — Rapports annuels et organisation industrielle ; Singapore EDB — Industrie des semi-conducteurs à Singapour ; NXP — Inauguration de l’usine VSMC à Singapour, 28 septembre 2026 ; Bureau of Industry and Security — Réglementation américaine des exportations de semi-conducteurs.