Vie Chère | Economie
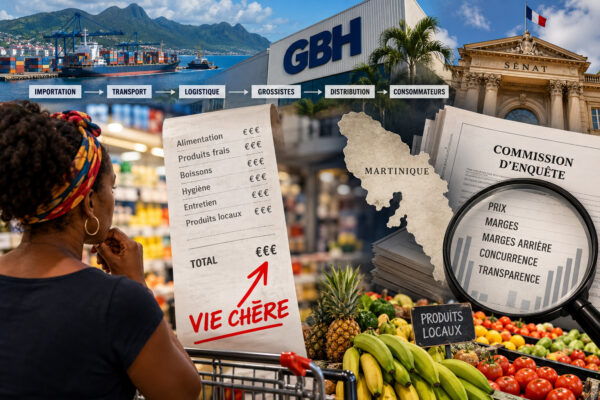
GBH, Christophe Girardier, marges arrière, concentration économique et transparence : six mois après les auditions parlementaires, les conclusions sont connues, mais les questions essentielles demeurent.
Entre résultats officiels et nouvelles mobilisations, la Martinique cherche toujours les moyens d’une baisse durable du coût de la vie.
Deux ans après la signature du protocole de lutte contre la vie chère du 16 octobre 2024, la Martinique se retrouve confrontée à une interrogation devenue presque permanente : pourquoi les efforts annoncés pour réduire les prix alimentaires peinent-ils à transformer durablement la vie quotidienne des ménages ? La reprise des mobilisations à partir du 19 octobre 2026, à l’appel notamment du RPPRAC, témoigne de la persistance du conflit social. Elle intervient pourtant après plusieurs avancées institutionnelles : une enquête parlementaire, un avis approfondi de l’Autorité de la concurrence, une étude de l’Institut d’émission des départements d’outre-mer (IEDOM) et cinq bilans officiels du protocole.
Le paradoxe est saisissant. Jamais, au cours de ces dernières années, les mécanismes économiques de la distribution alimentaire martiniquaise n’auront fait l’objet d’autant d’investigations publiques. Pourtant, la connaissance de la formation des prix, des marges réalisées à chaque étape et de leur répartition entre les sociétés d’un même groupe demeure incomplète.
Au centre du débat figure notamment le Groupe Bernard Hayot (GBH), acteur majeur de la distribution dans les outre-mer. Les analyses de Christophe Girardier, président du cabinet Bolonyocte Consulting et spécialiste des économies ultramarines, alimentent les interrogations sur le fonctionnement des groupes intégrés. Leurs positions ont été confrontées, à un jour d’intervalle, devant la commission d’enquête du Sénat. Ce débat n’oppose pas simplement un expert à un groupe industriel. Il pose une question d’intérêt public : quels instruments permettraient enfin d’établir, avec précision, où se forment les prix et comment se répartissent les bénéfices ?
I. De la mobilisation sociale aux conclusions du Sénat
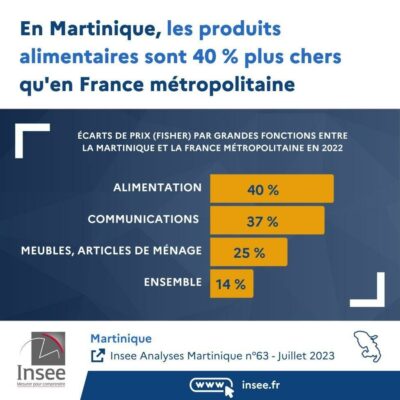
Les chiffres qui structurent le débat sont anciens, mais ils demeurent préoccupants. Selon l’Insee, en 2022, le niveau général des prix en Martinique dépassait celui de l’Hexagone de 13,8 %. Pour les produits alimentaires, l’écart atteignait 40,2 %. Ces pourcentages, calculés selon l’indice de Fisher, tiennent compte des différences de structure de consommation. Ils ne signifient pas que chaque produit alimentaire coûte individuellement 40,2 % de plus. Cet écart alimentaire était de 32,8 % en 2010 et de 38,3 % en 2015. Sur douze ans, loin de disparaître, il s’est donc accentué. L’évolution constitue un élément essentiel de compréhension des mouvements sociaux de 2024 et de leur prolongement en 2026.
Tableau 1 — Les principales étapes du dossier
| Date | Événement | Portée |
|---|---|---|
| 2022 | Enquête comparative de l’Insee | Écart alimentaire de +40,2 % |
| 16 octobre 2024 | Signature du protocole contre la vie chère | Engagements sur les prix de 69 familles de produits |
| 9 février 2026 | Étude économique de l’IEDOM | Analyse sectorielle à partir des comptes 2023 |
| 10 février 2026 | Avis 26-A-01 de l’Autorité de la concurrence | Neuf recommandations concernant la Martinique |
| 15 avril 2026 | Audition de Christophe Girardier au Sénat | Débat sur les marges arrière et la concurrence |
| 16 avril 2026 | Audition de Stéphane Hayot et de dirigeants de GBH | Présentation et défense du modèle économique du groupe |
| 19 mai 2026 | Dépôt du rapport sénatorial n° 632 | 189 auditions et 24 propositions pour l’ensemble du secteur étudié |
| 24 juillet 2026 | Publication du cinquième bilan préfectoral | Résultats du protocole arrêtés à avril 2026 |
| 19 octobre 2026 | Reprise de la mobilisation contre la vie chère | Retour de la question des engagements non concrétisés |
Sources : Insee, Sénat, Autorité de la concurrence, IEDOM, préfecture de Martinique et RCI.
Le rapport sénatorial, conduit sous la présidence d’Anne-Catherine Loisier et présenté par la rapporteure Antoinette Guhl, dépasse largement le seul cas martiniquais. Il examine l’ensemble de la chaîne agroalimentaire française et les relations entre producteurs, industriels et distributeurs. Ses 24 recommandations visent notamment un meilleur partage de la valeur et une transparence accrue. Pour les outre-mer, la commission estime que les coûts liés à l’éloignement, la fiscalité, la taille des marchés et les insuffisances de concurrence constituent des difficultés structurelles. Elle préconise notamment un renforcement des moyens de contrôle de la DGCCRF, des observatoires des prix, des marges et des revenus (OPMR), ainsi qu’une surveillance plus étroite des concentrations économiques. Ces recommandations n’ont cependant pas, par elles-mêmes, valeur de loi. Leur traduction effective constitue désormais un enjeu politique et administratif.
II. Les marges : la partie visible et les mécanismes moins apparents
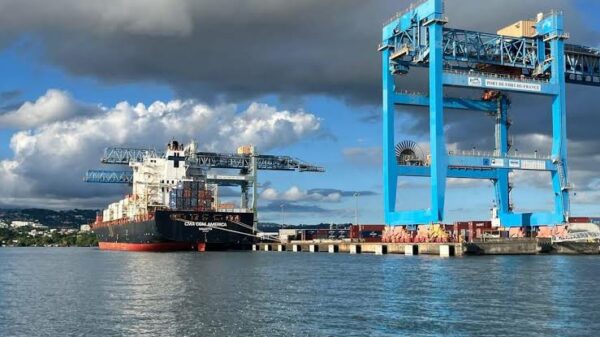
Pour comprendre le débat, il faut distinguer le prix de vente d’un produit, les marges commerciales réalisées par les différents intermédiaires et le bénéfice final d’une entreprise.
Un produit importé en Martinique peut emprunter une succession d’étapes : achat auprès du fabricant, regroupement des marchandises, transport maritime, opérations portuaires, stockage, distribution par un grossiste, livraison puis vente au détail. Chacune de ces étapes génère des coûts. Certaines sont réalisées par des entreprises indépendantes ; d’autres peuvent être assurées par plusieurs sociétés appartenant à un même groupe.
Cette organisation ne constitue pas en elle-même une anomalie. L’intégration verticale peut permettre de mutualiser des infrastructures, de sécuriser l’approvisionnement et de réduire certains coûts. Mais elle pose une difficulté d’analyse : les comptes d’un magasin ne suffisent pas nécessairement à mesurer la rentabilité globale des activités économiques qui permettent à ce magasin de fonctionner.
L’avis rendu le 10 février 2026 par l’Autorité de la concurrence apporte ici un éclairage majeur. Il constate que les magasins appartenant aux groupes intégrés étudiés présentent, en moyenne, des marges nettes négatives, tandis que plusieurs structures intermédiaires dégagent des résultats positifs.
Tableau 2 — Où se situe la rentabilité dans la chaîne de distribution ?
| Activité ou indicateur | Résultat observé | Ce qu’il faut comprendre |
|---|---|---|
| Magasins des groupes intégrés étudiés | −0,79 % | Marge nette moyenne négative |
| Grossistes-importateurs et centrales d’achat intégrés | +1,6 % | Résultat net moyen positif |
| Centrales de référencement intégrées | +28,8 % | Rentabilité nette élevée de cette catégorie de structures |
| Groupes intégrés, comptes consolidés | +1,6 à +4,4 % | Fourchette des marges nettes consolidées des groupes étudiés |
| Frais d’approche des marchandises importées | 33,3 % | Part dans le coût d’achat des marchandises importées, selon le périmètre étudié |
Source : Autorité de la concurrence, avis 26-A-01, février 2026.
Ces résultats appellent plusieurs précautions. Il s’agit de données portant sur des catégories d’entreprises étudiées, et non de taux propres à GBH. Les pourcentages ne peuvent pas être additionnés : ils ont des assiettes comptables différentes. La rentabilité d’une centrale de référencement, par exemple, ne signifie nullement que 28,8 % du prix d’un article revient à cette structure. Il reste que la différence entre les résultats des magasins et ceux de certaines entités intermédiaires justifie une investigation plus approfondie.
L’Autorité souligne ainsi que les facturations entre sociétés appartenant à un même groupe compliquent la lecture des marges. Les prestations techniques, les services et les frais de direction facturés à d’autres entités du même ensemble représentent, en moyenne, 9 % de la marge brute globale dans son échantillon. Faute de comparaisons suffisamment homogènes, elle ne conclut pas à une anomalie générale de ces pratiques. Elle recommande en revanche de mettre en place un dispositif pérenne et contraignant de collecte des données sur les prix et les marges, permettant d’en suivre la répartition entre activités et territoires.
L’enjeu n’est donc pas seulement de connaître la rentabilité d’un supermarché, mais de pouvoir examiner la totalité des opérations économiques contribuant à son approvisionnement.
Stéphane Hayot du groupe GBH
III. Christophe Girardier et GBH : deux analyses confrontées devant les sénateurs
L’audition du 15 avril 2026 mérite une attention particulière. Christophe Girardier y développe une critique des rapports de force économiques dans certains marchés ultramarins. Selon lui, les producteurs locaux et les fournisseurs peuvent se retrouver dans des situations où leur capacité de négociation avec les grands distributeurs est profondément déséquilibrée.
L’expert insiste particulièrement sur les marges arrière, c’est-à-dire les remises différées, ristournes ou rémunérations de prestations commerciales convenues entre fournisseurs et distributeurs. Il estime que ces mécanismes peuvent, dans certains groupes intégrés, contribuer à déplacer une partie de la marge vers les centrales d’achat, sans que celle-ci apparaisse dans les comptes du magasin.
Il évoque notamment ses investigations à La Réunion et soutient qu’une transparence réelle suppose l’examen des comptes consolidés des groupes. Il suggère un encadrement renforcé des pratiques et va jusqu’à envisager une information plus détaillée du consommateur sur les marges arrière. Ces propos constituent l’analyse et les observations de Christophe Girardier. Ils ne démontrent pas, à eux seuls, que GBH conserverait irrégulièrement de telles remises en Martinique. Le lendemain, 16 avril, la commission reçoit Stéphane Hayot, directeur général de GBH, accompagné d’Amaury de Lavigne et de Christophe Bermont, respectivement responsables des activités Carrefour Océan Indien et Carrefour Martinique.
Stéphane Hayot explique que les marges arrière sont, selon les données communiquées pour ses activités, intégrées dans le calcul des marges brutes des magasins. Christophe Bermont précise que la société Profima perçoit certaines conditions commerciales auprès des fournisseurs et les reverse, affirme-t-il, intégralement aux magasins concernés. Il fait état d’une convention régulièrement examinée par la DGCCRF. Les deux interventions ne portent pas exactement sur les mêmes opérations ni sur les mêmes territoires. Elles révèlent néanmoins un désaccord fondamental quant à la portée des marges arrière et à leur traitement au sein des groupes de distribution.
Le rapport sénatorial relève également les indications de Stéphane Hayot concernant une marge nette d’environ 2 % dans la distribution alimentaire et une marge nette consolidée de l’ordre de 4 % pour le groupe. Les sénateurs s’interrogent sur la différence de rentabilité, compte tenu des difficultés à analyser précisément les opérations intragroupes. GBH répond publiquement le 29 mai 2026. Dans cette communication, le groupe conteste plusieurs analyses du rapport parlementaire. Il souligne notamment que son taux consolidé intègre des activités étrangères à la distribution alimentaire, parmi lesquelles l’automobile, l’agroalimentaire et la restauration. Il estime que les principaux déterminants de la vie chère résident dans les frais d’approche, la fiscalité, l’insularité et la taille limitée des marchés. Cette précision est indispensable : comparer directement une marge consolidée couvrant plusieurs activités avec celle des seuls distributeurs alimentaires ne permet pas d’établir une rentabilité anormale. La divergence appelle donc une étude à périmètres comptables comparables plutôt qu’une conclusion tirée de deux pourcentages isolés.
IV. L’Autorité de la concurrence et l’IEDOM : un diagnostic plus nuancé
Les travaux institutionnels de février 2026 invitent à dépasser l’opposition entre les analyses de Christophe Girardier et celles de GBH. L’IEDOM, à partir de données comptables de 2023, observe que les marges des entreprises de commerce alimentaire de détail en Martinique sont globalement proches de celles constatées dans l’Hexagone. Les marges du commerce de gros sont légèrement supérieures. Dans la logistique, les entreprises martiniquaises dégagent des taux de valeur ajoutée sensiblement plus élevés, mais cet avantage apparent est absorbé par des charges de personnel importantes ; leurs taux d’excédent brut d’exploitation demeurent peu différents de ceux observés dans l’Hexagone.
L’IEDOM précise également une limite méthodologique importante : ses comparaisons reposent sur des comptes non consolidés et ne permettent donc pas d’identifier complètement les flux entre les sociétés d’un même groupe. L’Autorité de la concurrence aboutit à une lecture complémentaire. Elle ne constate pas que les groupes intégrés réaliseraient globalement des marges notablement supérieures à celles de leurs homologues hexagonaux. Elle considère toutefois que leur organisation diversifiée peut accroître la rentabilité de leurs activités de distribution dans des proportions difficiles à déterminer. Elle note également le rôle majeur des grossistes-importateurs, dont certaines activités apparaissent plus profitables que la vente au détail. Elle recommande leur participation accrue aux dispositifs de lutte contre la vie chère. Quant aux frais d’approche, ils ont progressé dans le périmètre étudié, passant de 28 % à 33,3 % du coût d’achat des marchandises importées. Le transport maritime, les opérations logistiques et portuaires ainsi que la fiscalité constituent des postes déterminants.
Ces résultats établissent qu’aucune explication unique ne suffit. Les prix résultent d’une combinaison de coûts objectifs, de structures économiques, de relations commerciales et de politiques publiques. La question de la transparence demeure néanmoins centrale, précisément parce que les institutions reconnaissent elles-mêmes les limites des données disponibles.
V. Le protocole d’octobre 2024 : des baisses mesurées, mais un champ limité
Le cinquième bilan du protocole, publié par la préfecture le 24 juillet 2026, constitue une pièce essentielle de l’évaluation. Il porte sur les résultats enregistrés jusqu’à la fin avril 2026 par les quatre principaux groupes étudiés : CréO, GBH, Parfait et SAFO, qui représentent ensemble près de 80 % du marché de la grande distribution alimentaire martiniquaise. Les mesures concernent environ 6 000 références réparties entre 69 familles de produits. Elles comprennent notamment la suppression de l’octroi de mer et de la TVA pour certaines familles, l’exonération de TVA pour d’autres, ainsi que des engagements sur les marges des distributeurs.
Tableau 3 — Ce que mesure réellement le cinquième bilan officiel
| Indicateur | Résultat | Limite d’interprétation |
|---|---|---|
| Familles bénéficiant de l’exonération de TVA et d’octroi de mer | 54 | Ensemble « CTM-État » |
| Baisse moyenne des prix de ces familles | −11,3 % | Par rapport aux six mois précédant le protocole |
| Familles bénéficiant uniquement de l’exonération de TVA | 15 | Ensemble « État+ » |
| Baisse moyenne des prix de ces familles | −4,7 % | Même période de référence |
| Références « CTM-État » dont les prix ont diminué | 89,2 % | Ne concerne que les références suivies |
| Références « État+ » dont les prix ont diminué | 74,6 % | Ne concerne que les références suivies |
| Part approximative des références couvertes | 12 % | Part des références, non des dépenses |
| Contrôles réalisés en avril 2026 | 71 | Contrôles chez les distributeurs et grossistes-importateurs concernés |
Source : préfecture de Martinique, cinquième bilan de la DGCCRF, publié le 24 juillet 2026.
Ces résultats attestent que le protocole a eu des effets mesurables sur les produits concernés. Ils ne peuvent être ignorés au seul motif que la vie chère reste une préoccupation majeure. Cependant, leur portée doit être exactement délimitée. Les références bénéficiant du protocole représentent environ 12 % de celles commercialisées par les quatre groupes examinés. On ne peut pas en déduire que les mesures concernent seulement 12 % des dépenses alimentaires, car les articles ne sont pas achetés dans les mêmes quantités ni avec la même fréquence. Une autre question demeure : comment évoluent les prix des produits non couverts ? Le bilan relève qu’à fin avril 2026, l’écart d’évolution des prix entre les références « CTM-État » et les produits hors protocole atteint 13,7 points de pourcentage, suggérant un impact plus important de l’inflation sur les produits non concernés. Il indique également qu’environ trois quarts des références étudiées présentent un taux de marque stable ou en baisse.
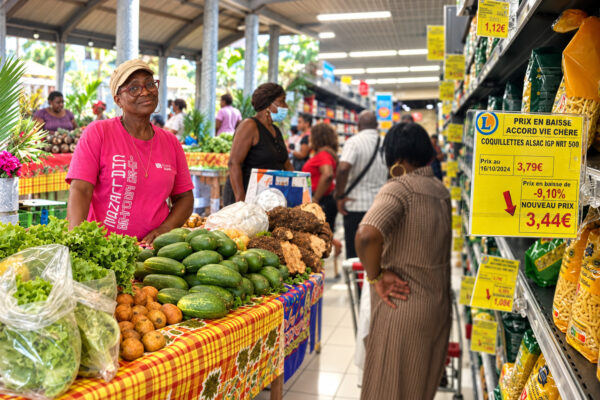
Une baisse moyenne n’est pas automatiquement une baisse équivalente pour un foyer
Il serait cependant nécessaire de disposer de paniers représentatifs des achats réels des ménages martiniquais, distinguant notamment les familles monoparentales, les retraités, les ménages modestes et les habitants des zones éloignées des grandes surfaces. Une baisse moyenne sur une sélection de produits n’est pas automatiquement une baisse équivalente du budget alimentaire d’un foyer. Cette distinction explique une partie du décalage entre les résultats institutionnels et le sentiment exprimé par des consommateurs.
VI. Des mesures appliquées, d’autres encore attendues
Le protocole a permis plusieurs mesures fiscales et commerciales. Mais d’autres transformations structurelles restent à examiner, notamment celles concernant les tarifs d’exportation et les mécanismes de compensation des frais d’approche. L’OPMR de Martinique mentionne encore ces deux dispositifs parmi les mesures à venir dans son suivi du protocole. Parallèlement, le projet de loi gouvernemental de lutte contre la vie chère dans les outre-mer, adopté avec modifications par le Sénat le 28 octobre 2025, demeure dans le circuit parlementaire à l’Assemblée nationale au 23 octobre 2026. Ce projet est juridiquement distinct du rapport de la commission d’enquête de mai 2026.
Le 8 septembre 2026, la députée martiniquaise Béatrice Bellay a d’ailleurs interrogé le gouvernement sur le calendrier de ce texte et sur les mesures transitoires susceptibles d’être prises. Autrement dit, trois temporalités se superposent : celle des baisses de prix déjà constatées, celle des engagements du protocole toujours suivis et celle des réformes législatives dont l’aboutissement reste attendu. Il devient alors indispensable de passer du constat général à un examen précis des responsabilités.
Tableau 4 — Les questions auxquelles les acteurs doivent encore répondre
| Interlocuteur | Question essentielle | Élément à documenter |
|---|---|---|
| GBH et autres groupes de distribution | Comment les bénéfices se répartissent-ils entre leurs différentes activités ? | Comptes consolidés pertinents, flux intragroupes et conventions commerciales |
| Christophe Girardier | Quels éléments vérifiables étayent ses observations sur les marges arrière ? | Méthodes, périmètres, études et données publiables |
| Autorité de la concurrence | Quelles suites opérationnelles ont été données aux neuf recommandations ? | Calendrier, actions de suivi et dispositifs réglementaires |
| DGCCRF et préfecture | Quel est l’impact du protocole sur des paniers de consommation représentatifs ? | Séries de prix, pondération des achats et résultats des contrôles |
| OPMR et IEDOM | Comment améliorer la connaissance des flux financiers entre sociétés intégrées ? | Méthodes consolidées et publications régulières |
| Gouvernement et Parlement | Quelles réformes seront adoptées et à quelle échéance ? | Suivi législatif et décisions budgétaires |
| Producteurs locaux et associations de consommateurs | Quelles difficultés rencontrent-ils dans les négociations et les achats ? | Contrats, observations de terrain et témoignages recoupés |
Tableau de suivi éditorial établi par Madinin’Art à partir des zones d’incertitude identifiées dans les documents publics.
VII. Sortir de la confrontation des discours
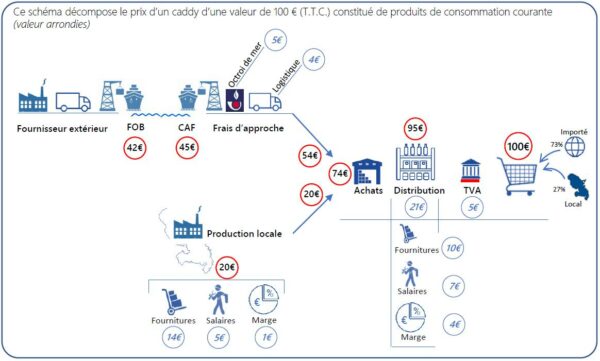
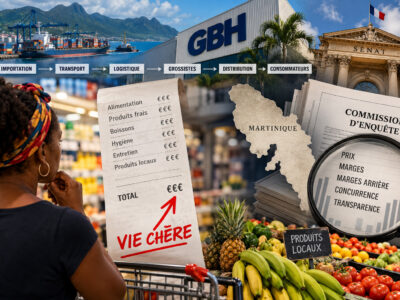
Schéma du prix du caddy Martinique
L’un des principaux enseignements de cette enquête documentaire est que les données existent, mais qu’elles ne répondent pas toujours aux mêmes questions. L’Insee mesure des écarts de prix entre territoires. L’IEDOM compare des données comptables sectorielles. L’Autorité de la concurrence analyse les structures économiques et les mécanismes de formation des marges. La DGCCRF vérifie notamment le respect de certains engagements commerciaux et fiscaux. Les entreprises présentent leurs propres résultats et défendent leurs stratégies. Les associations de consommateurs, quant à elles, expriment des préoccupations qui ne se résument pas à des comptes d’exploitation.
Ces observations ne sont pas interchangeables. Une faible marge nette dans un magasin ne démontre pas que tous les autres maillons de la chaîne sont faiblement rentables. Une centrale de référencement très profitable ne prouve pas non plus, à elle seule, qu’un distributeur pratique un prix abusif. Enfin, le constat d’un écart important avec les prix hexagonaux ne suffit pas à identifier le responsable de chaque composante de cet écart. Il importe donc d’aller plus loin que les conclusions immédiates. Le contrôle de la concentration doit notamment s’appuyer sur une analyse précise des marchés pertinents, des parts détenues par les entreprises, des possibilités d’entrée de nouveaux concurrents et du pouvoir de négociation des fournisseurs. La présence de plusieurs enseignes ne suffit pas à démontrer l’existence d’une concurrence pleinement efficace ; inversement, la taille d’un groupe ne constitue pas, en soi, une preuve de pratique anticoncurrentielle.
L’examen de la rentabilité doit, de la même manière, s’attacher au périmètre étudié. La situation d’un groupe diversifié ne peut être réduite au résultat d’une seule filiale, mais elle ne peut pas davantage être appréciée par une comparaison de taux sans tenir compte des secteurs concernés. C’est toute la difficulté de l’enquête sur GBH. Les analyses critiques et les réponses de l’entreprise doivent être examinées avec la même exigence documentaire. Les questions soulevées sont légitimes ; les réponses exigent des preuves.
L’enjeu est particulièrement important pour les producteurs locaux, dont les conditions de négociation, les capacités logistiques et l’accès aux rayons influencent aussi la diversité de l’offre alimentaire martiniquaise. Renforcer cette production suppose de regarder simultanément les prix payés aux producteurs, les volumes disponibles, la régularité des livraisons et les coûts supportés par les distributeurs. La lutte contre la vie chère ne saurait ainsi se limiter à déplacer la pression économique d’un acteur vers un autre. Elle doit viser une amélioration durable du pouvoir d’achat, compatible avec le développement des filières locales et le maintien d’une concurrence effective.
VIII. Ce que la Martinique est désormais en droit de connaître
Il est un fait que les différents rapports permettent d’établir : la situation économique martiniquaise n’est pas seulement celle d’un territoire dont les produits coûtent cher. C’est également celle d’un territoire où la formation des prix, à travers une chaîne d’approvisionnement complexe, demeure difficile à rendre entièrement intelligible pour le public. L’Autorité de la concurrence a identifié des limites importantes dans l’accès aux données et préconisé un système d’information plus contraignant. Le Sénat a demandé un renforcement des moyens de contrôle. Le protocole a permis des diminutions de prix vérifiées sur une sélection de références. Les acteurs économiques contestent certaines analyses des institutions, tandis que les mobilisations sociales rappellent que les résultats annoncés ne suffisent pas à dissiper les inquiétudes.
Il n’est pas nécessaire de choisir entre ces constats. Il faut les confronter, les mesurer et en suivre les conséquences. Six mois après les auditions de Christophe Girardier et de Stéphane Hayot, la question essentielle n’est donc plus seulement de savoir qui détient la bonne explication de la vie chère. Elle est de déterminer quelles données doivent être rendues accessibles, quelles règles doivent évoluer et quels engagements doivent être tenus pour que les Martiniquais puissent enfin mesurer les résultats obtenus. L’indispensable transparence ne se réduit pas à la publication de quelques indicateurs de rentabilité. Elle suppose un suivi régulier des prix, des coûts, des flux commerciaux et des résultats des politiques publiques, dans le respect des règles relatives à la confidentialité des entreprises. Elle exige aussi que les institutions rendent compte du devenir de leurs recommandations. Car, au terme de cette succession d’enquêtes, une interrogation demeure : combien de rapports faudra-t-il encore produire avant de pouvoir présenter aux consommateurs martiniquais une explication suffisamment complète, vérifiable et partagée du prix qu’ils acquittent chaque jour ? La véritable réponse à la vie chère ne résidera pas uniquement dans un nouveau diagnostic. Elle se mesurera à la capacité des institutions et des acteurs économiques à transformer les connaissances accumulées en décisions contrôlables et en améliorations durables du quotidien.
Documents institutionnels
- Insee — En Martinique, les produits alimentaires sont 40 % plus chers qu’en France métropolitaine, juillet 2023, données de 2022.
- IEDOM — Analyse des marges dans la chaîne de distribution alimentaire en Martinique, 9 février 2026.
- Autorité de la concurrence — Avis 26-A-01, 10 février 2026.
- Sénat — Auditions des 15 et 16 avril 2026, notamment Christophe Girardier et les dirigeants de GBH.
- Sénat — Rapport n° 632 sur les marges des industriels et de la grande distribution, 19 mai 2026.
- Préfecture de Martinique — Cinquième bilan du protocole de lutte contre la vie chère, 24 juillet 2026.
- OPMR Martinique — Suivi du protocole.
- Assemblée nationale — Suivi du projet de loi sur la vie chère dans les outre-mer.
- GBH — Réponse au rapport de la commission d’enquête sénatoriale, 29 mai 2026.
Note méthodologique : cet article constitue une enquête documentaire fondée sur des sources publiques consultées au 23 octobre 2026. Les déclarations des personnes auditionnées sont attribuées à leurs auteurs. Les résultats économiques sont présentés selon les périmètres et périodes de référence de leurs organismes producteurs.