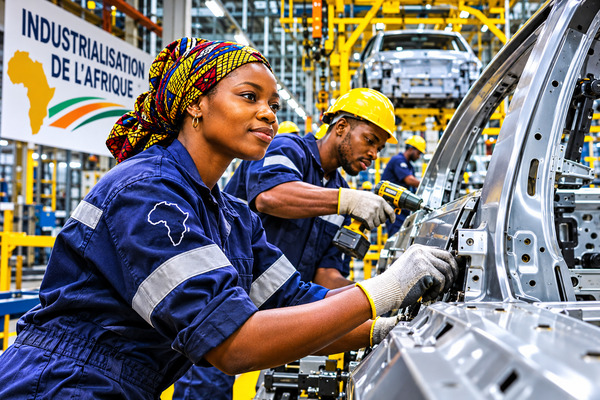
À Lusaka, en Zambie, la Semaine africaine de l’industrialisation s’achève ce 20 novembre 2026 sur une question devenue centrale pour l’avenir du continent : comment transformer ses ressources naturelles en richesses industrielles, en emplois et en capacités technologiques ?
Alors que l’Afrique ne représente encore que 2 % de la valeur ajoutée manufacturière mondiale, les expériences du Maroc, de la Côte d’Ivoire, du Nigeria et de plusieurs pays d’Afrique australe montrent que les trajectoires peuvent évoluer.
Mais entre ambitions politiques, besoins de financement et dépendances commerciales, l’industrialisation demeure l’un des grands défis du XXIe siècle.
Il existe une contradiction persistante au cœur de l’économie africaine. Le continent produit du cacao, du pétrole, du cuivre, du cobalt, du coton, du caoutchouc et une multitude de matières premières indispensables à l’économie mondiale. Ces ressources alimentent des industries situées sur plusieurs continents, participent à la fabrication de véhicules, de produits alimentaires, de vêtements, d’équipements électroniques et de technologies de pointe.
Pourtant, une partie considérable de leur transformation, de leur commercialisation et de la valeur ajoutée correspondante demeure réalisée ailleurs. Les pays producteurs exportent souvent des matières premières ou des produits faiblement transformés, avant d’importer des biens élaborés à partir de ressources similaires. Ce mécanisme, hérité en partie de l’organisation historique des échanges coloniaux, continue d’influencer les structures économiques contemporaines.
À l’occasion de la Journée de l’industrialisation de l’Afrique, célébrée chaque 20 novembre par les Nations unies, cette contradiction reprend une actualité particulière. Du 17 au 20 novembre 2026, Lusaka accueille la Semaine africaine de l’industrialisation, organisée sous l’égide de l’Union africaine.
Le thème retenu, consacré au financement d’une industrialisation inclusive et durable, place au centre des discussions une difficulté longtemps identifiée : transformer les ambitions industrielles en investissements effectivement réalisés.
L’événement réunit, selon son programme, des représentants des États, des institutions financières, du secteur privé et des organismes internationaux. Il s’inscrit également dans une nouvelle étape des politiques continentales, puisque les Nations unies ont proclamé la période 2026-2035 quatrième Décennie du développement industriel de l’Afrique.
Un continent encore marginal dans l’industrie mondiale
Les données publiées par l’Organisation des Nations unies pour le développement industriel (ONUDI) permettent de mesurer l’ampleur du défi. En 2024, l’Afrique représentait 3,2 % du produit intérieur brut mondial, mais seulement 2 % de la valeur ajoutée manufacturière. Sa part dans les exportations mondiales de produits manufacturés atteignait environ 1,4 %. Ces proportions traduisent un poids industriel encore limité au regard de l’étendue du continent, de sa population et de ses ressources.
Elles ne signifient cependant pas que les industries africaines seraient immobiles. Elles révèlent plutôt une croissance insuffisante pour modifier profondément la place du continent dans la production mondiale.
La Banque africaine de développement (BAD) apporte une lecture plus nuancée dans son Indice de l’industrialisation de l’Afrique 2025, publié en mai 2026.
Sur les 54 pays examinés, 41 ont amélioré leur score d’industrialisation entre 2010 et 2024. La progression continentale atteint 6 % sur cette période. La valeur ajoutée manufacturière africaine est par ailleurs estimée à 351 milliards de dollars en 2025, contre 285 milliards en 2020.
Ces résultats attestent de progrès réels, mais très inégalement répartis. Les capacités industrielles demeurent concentrées dans quelques économies, principalement en Afrique du Nord et en Afrique australe, tandis que de nombreux pays continuent de dépendre fortement des exportations de ressources brutes.
L’industrialisation ne consiste pourtant pas simplement à multiplier les bâtiments industriels ou les machines. Elle suppose la constitution de compétences, de réseaux de fournisseurs, de systèmes de transport, de capacités de recherche et de marchés suffisamment structurés pour soutenir durablement la production. Une usine qui fonctionne grâce à des équipements entièrement importés, sans fournisseurs locaux ni formation suffisante, peut créer de l’activité sans transformer profondément l’économie nationale. À l’inverse, une entreprise de taille moyenne qui développe des compétences techniques, achète localement et trouve des débouchés régionaux peut contribuer à la construction d’un véritable tissu industriel.
Le Maroc, démonstration d’une stratégie industrielle
Le Maroc constitue l’un des exemples les plus significatifs des transformations actuellement engagées. Dans son classement 2025, la Banque africaine de développement place le royaume au premier rang de son indice continental d’industrialisation, devant l’Afrique du Sud. Cette progression s’appuie notamment sur le développement des industries automobile, aéronautique, électronique et chimique, ainsi que sur les infrastructures portuaires et logistiques qui les accompagnent.
Selon les données du ministère marocain des Finances, la production automobile nationale atteignait environ 610 000 véhicules en 2024. Le secteur réalisait cette année-là 157,6 milliards de dirhams d’exportations.
Autour de groupes internationaux comme Renault et Stellantis s’est constitué un réseau d’équipementiers, de sous-traitants et de prestataires spécialisés. Les résultats ne reposent donc pas uniquement sur l’implantation d’usines étrangères, mais également sur l’organisation d’un environnement industriel capable de répondre à leurs exigences.
Cette réussite ne doit toutefois pas masquer certaines dépendances. Une partie importante de la production est destinée aux marchés extérieurs, principalement européens.
Les choix stratégiques des constructeurs internationaux, les évolutions technologiques et les tensions commerciales peuvent ainsi influencer l’activité marocaine. Le cas du Maroc démontre néanmoins qu’une politique industrielle suivie, associant infrastructures, formation, investissements et intégration aux chaînes de production, peut modifier profondément la spécialisation économique d’un pays africain.
Côte d’Ivoire : le cacao peut-il rapporter davantage à ceux qui le produisent ?
En Afrique de l’Ouest, la transformation du cacao offre un autre éclairage. Premier producteur mondial de fèves, la Côte d’Ivoire cherche depuis plusieurs années à augmenter la quantité de cacao transformée sur son territoire. L’enjeu n’est pas seulement commercial. Il s’agit de retenir une part plus importante de la valeur créée entre la récolte, la préparation des matières premières, la fabrication des ingrédients industriels et la commercialisation des produits finis.
Selon le rapport économique et financier accompagnant le budget ivoirien pour 2026, les capacités installées de transformation du cacao ont atteint 1,08 million de tonnes pendant la campagne 2024-2025, contre environ 700 000 tonnes en 2016-2017. Au 30 juin 2025, le taux de transformation déclaré pour la campagne atteignait 39 %. L’inauguration du complexe industriel Transcao PK 24, en juin 2025, s’inscrit dans cette politique de développement des capacités nationales.
Toutefois, transformer des fèves en pâte, beurre ou poudre de cacao ne revient pas encore à maîtriser l’ensemble de la filière chocolatière. La fabrication des produits finis, le développement des marques, la distribution internationale et les relations avec les consommateurs constituent d’autres étapes importantes de la création de richesse.
La question centrale devient alors celle de l’intégration progressive des entreprises ivoiriennes dans ces activités, au-delà de la seule augmentation des capacités de broyage.
Les mêmes interrogations concernent les filières de la noix de cajou, du coton et du caoutchouc. L’industrialisation agricole peut représenter un formidable instrument de diversification, à condition que ses bénéfices atteignent également les producteurs, les salariés et les entreprises nationales.
Nigeria : une raffinerie pour modifier les équilibres énergétiques
Au Nigeria, l’expérience industrielle prend une autre dimension avec la raffinerie Dangote, construite dans la zone de Lekki, près de Lagos. Entrée en exploitation commerciale en janvier 2024, cette installation possède une capacité nominale de 650 000 barils de pétrole par jour. Elle représente l’un des investissements industriels privés les plus importants réalisés sur le continent. Son existence répond à une contradiction ancienne de l’économie nigériane. Malgré l’importance de sa production pétrolière, le pays a longtemps dépendu fortement des importations de carburants raffinés, en raison notamment des difficultés de fonctionnement de ses raffineries publiques.
La nouvelle installation contribue à modifier cette situation, en produisant de l’essence, du gazole et du carburant d’aviation pour le marché intérieur et pour l’exportation.
Elle montre qu’une ressource auparavant expédiée à l’étranger peut faire l’objet d’une transformation industrielle de grande ampleur sur le territoire national. Mais l’exemple nigérian révèle également la complexité de telles opérations. Les besoins en capitaux sont considérables, les équilibres d’approvisionnement doivent être assurés et les performances économiques dépendent des marchés internationaux de l’énergie. Une raffinerie ne constitue pas, à elle seule, un programme de développement industriel. Elle peut cependant devenir un élément structurant d’un ensemble plus vaste, associant pétrochimie, logistique, maintenance, ingénierie et formation professionnelle.
Cuivre, cobalt et batteries : l’Afrique centrale face à la transition énergétique
La transition énergétique mondiale offre de nouvelles perspectives aux pays riches en minerais stratégiques. La République démocratique du Congo (RDC) et la Zambie occupent une place importante dans l’approvisionnement international en cuivre et en cobalt, deux matériaux utilisés dans différentes technologies électriques et industrielles. Ces ressources sont intégrées à des chaînes de production mondiales dans lesquelles la transformation avancée et la fabrication des composants sont largement localisées hors des pays producteurs.
Depuis 2022, la RDC et la Zambie développent une initiative commune destinée à favoriser l’émergence d’une filière industrielle liée aux batteries et aux véhicules électriques. Des zones économiques spéciales ont notamment été envisagées à Musompo, en RDC, et à Ndola, en Zambie.
L’ambition consiste à dépasser l’extraction minière pour développer la fabrication de matériaux intermédiaires, puis éventuellement de composants et d’équipements plus élaborés.
Un rapport publié en octobre 2026 par l’Institut international du développement durable souligne cependant les obstacles que doivent encore surmonter ces projets. L’insuffisance de certaines infrastructures, les difficultés logistiques aux frontières, l’irrégularité de l’approvisionnement électrique et les besoins en formation limitent la compétitivité des futures installations. La constitution d’une filière régionale de batteries demeure donc un objectif industriel en construction, et non une réussite déjà acquise.
Cette distinction est essentielle. Posséder des matières premières ne garantit pas de devenir un fabricant compétitif. La transformation industrielle nécessite des technologies, des brevets, des compétences, des investissements et des relations commerciales durables.
Pour la RDC et la Zambie, la question ne consiste pas seulement à produire davantage de cuivre ou de cobalt, mais à déterminer quelle place leurs économies pourront occuper dans des chaînes de valeur dont les règles sont actuellement définies en grande partie ailleurs.
L’électricité, les transports et le financement : les véritables obstacles
L’un des principaux freins au développement manufacturier africain demeure la disponibilité d’une énergie fiable et suffisamment compétitive. Une usine peut disposer de machines performantes et d’une main-d’œuvre qualifiée, mais perdre une grande partie de son avantage économique si elle doit interrompre régulièrement sa production ou faire fonctionner des générateurs coûteux.
Les enquêtes de la Banque mondiale illustrent cette difficulté. Les données régionales de ses enquêtes auprès des entreprises font apparaître qu’une large majorité des établissements interrogés en Afrique subsaharienne ont connu des coupures d’électricité. Au-delà des pertes de production immédiates, l’instabilité énergétique complique les investissements, la conservation des produits alimentaires, l’utilisation d’équipements sophistiqués et le respect des délais de livraison. Les transports constituent un deuxième obstacle. Dans plusieurs régions, les réseaux ferroviaires sont insuffisants, les routes peuvent être difficiles à pratiquer et les formalités aux frontières augmentent les délais. Ces contraintes pèsent directement sur les échanges entre pays voisins, alors même que l’intégration régionale constitue l’un des principaux leviers annoncés de la transformation économique.
Le financement représente enfin une difficulté majeure. Selon l’Union africaine, le déficit annuel de financement de l’industrialisation du continent est estimé entre 280 et 400 milliards de dollars. Ce montant considérable explique la place accordée à la mobilisation des banques de développement, des investisseurs privés et des institutions publiques pendant la rencontre de Lusaka. Les solutions envisagées associent notamment garanties de crédit, financements mixtes, obligations vertes et mécanismes régionaux de soutien à l’investissement. Leur efficacité dépendra toutefois de leur capacité à financer des entreprises productives, et non seulement à multiplier les projets annoncés.
Une zone de libre-échange ne suffit pas à fabriquer des usines
La Zone de libre-échange continentale africaine (ZLECAf) constitue l’un des projets économiques les plus ambitieux engagés par les États du continent. En facilitant les échanges entre économies africaines, elle pourrait permettre aux producteurs de dépasser les limites de leurs marchés nationaux, souvent trop étroits pour soutenir certaines industries. La perspective est importante. Une entreprise fabriquant des équipements agricoles, des médicaments, des matériaux de construction ou des produits alimentaires pourrait théoriquement accéder à un marché continental élargi. Des filières industrielles complémentaires pourraient également se constituer entre plusieurs États, chacun développant des spécialisations adaptées à ses ressources, à ses compétences et à ses infrastructures.
Cependant, la suppression progressive des droits de douane ne fait pas disparaître les difficultés matérielles et administratives. Le Fonds monétaire international a souligné en 2025 les obstacles qui persistent dans la mise en œuvre des procédures douanières et des règles d’origine de la ZLECAf. Les entreprises doivent pouvoir transporter leurs marchandises, connaître les exigences réglementaires, obtenir les certifications nécessaires et régler leurs transactions à un coût raisonnable.
L’Afrique de l’Ouest illustre cette difficulté à une autre échelle. En août 2026, la Communauté économique des États de l’Afrique de l’Ouest (CEDEAO) indiquait que les sept usines régionales d’assemblage automobile recensées possédaient ensemble une capacité installée supérieure à 100 000 véhicules par an, alors que la production effective demeurait inférieure à 10 000 unités. Le problème ne réside donc pas uniquement dans l’absence d’installations industrielles. Il concerne aussi les conditions économiques qui permettraient de les faire fonctionner durablement.
Les femmes et les jeunes au cœur de la transformation industrielle
La question de l’emploi occupe une place centrale dans cette réflexion. L’Afrique dispose d’une population jeune, dont une part croissante cherche à accéder à des activités professionnelles stables et qualifiées. Le développement manufacturier peut contribuer à répondre à cette demande, notamment dans l’agroalimentaire, la transformation textile, l’équipement électrique, la construction, la pharmacie ou les services techniques associés à la production.
Les femmes participent déjà largement à ces activités. Selon l’ONUDI, elles représentaient 45,6 % des personnes employées dans l’industrie manufacturière africaine en 2023. Cette présence ne signifie pas pour autant qu’elles disposent d’un accès égal aux financements, aux technologies, à la propriété des entreprises ou aux responsabilités de direction.
La cinquième édition du Forum des femmes africaines dans la transformation, organisée en marge de la Semaine africaine de l’industrialisation 2026, entend précisément renforcer leur participation aux chaînes de valeur industrielles. L’accès au crédit, aux équipements, à la certification et aux marchés figure parmi ses priorités. Cette approche rappelle qu’une stratégie industrielle ne peut être évaluée uniquement à partir de la valeur des investissements ou du nombre d’usines construites. Elle doit aussi être appréciée à travers les emplois créés, la qualité des conditions de travail, la diffusion des compétences et les possibilités offertes aux entreprises locales.
L’enjeu d’une industrialisation adaptée au XXIe siècle
L’Afrique ne pourra probablement pas reproduire à l’identique les trajectoires industrielles empruntées par l’Europe, l’Amérique du Nord ou l’Asie orientale. Les conditions économiques et technologiques ont changé. L’automatisation transforme les besoins de main-d’œuvre, les exigences environnementales redéfinissent les modes de production et la concurrence internationale impose des standards élevés de qualité et de productivité. Cette situation constitue à la fois une contrainte et une possibilité de renouvellement.
L’industrie africaine peut tirer parti des énergies renouvelables, des technologies numériques, de nouveaux procédés de transformation agricole et d’une demande régionale croissante.
Mais la transition écologique ne saurait se réduire à l’exportation de minerais destinés à la décarbonation d’autres économies. Elle pose également la question du partage de la valeur, des effets environnementaux de l’extraction, de la consommation d’eau et d’énergie, ainsi que de la participation des populations concernées aux décisions industrielles.
La souveraineté économique ne signifie pas nécessairement produire tout ce qui est consommé sur le continent.
Une telle ambition serait difficilement soutenable dans un système commercial mondialisé. Elle suppose plutôt de développer des capacités de décision, de production, de négociation et d’innovation suffisamment solides pour éviter que les économies africaines restent cantonnées aux segments les moins rémunérateurs des échanges internationaux.
L’Afrique ne manque ni de ressources ni d’initiatives industrielles. Ce qui demeure en jeu, c’est sa capacité à organiser durablement leur transformation et à faire de l’industrie autre chose qu’un prolongement de l’extraction. Le défi n’est plus seulement de vendre au monde ce que contient le sous-sol africain, mais de participer pleinement à la fabrication de ce que le monde utilise.
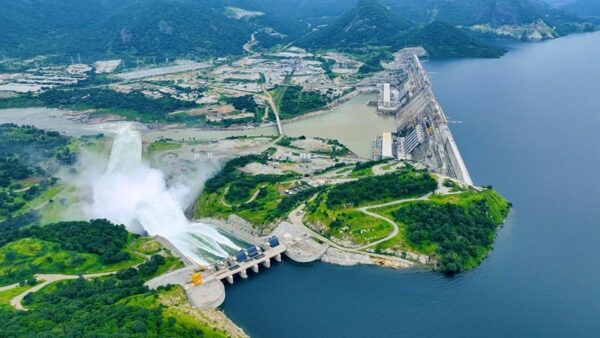
Barrage de la Renaissance en Ethiopie
| Indicateur | Donnée |
|---|---|
| Part de l’Afrique dans la valeur ajoutée manufacturière mondiale, 2024 | 2 % |
| Part dans les exportations mondiales de produits manufacturés, 2024 | 1,4 % |
| Valeur ajoutée manufacturière africaine estimée en 2025 | 351 milliards $ |
| Pays ayant amélioré leur score d’industrialisation entre 2010 et 2024 | 41 sur 54 |
| Femmes dans l’emploi manufacturier africain, 2023 | 45,6 % |
| Déficit annuel de financement industriel estimé par l’Union africaine | 280 à 400 milliards $ |